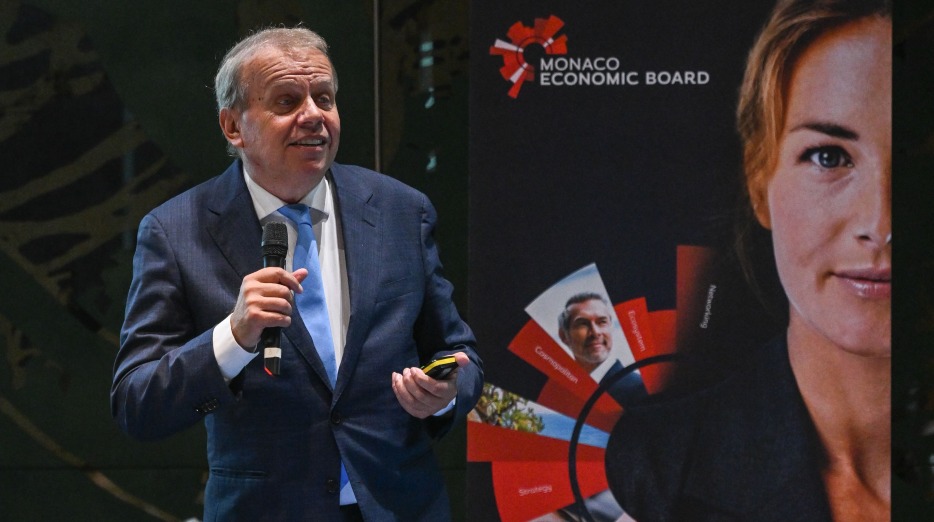
À l’invitation du Monaco Economic Board, en partenariat avec Jutheau Husson, Jean-Pierre Petit, président des Cahiers Verts de l’Économie, a livré à Monaco une lecture sans concession des grands bouleversements géopolitiques, économiques et financiers.
Pour Jean-Pierre Petit, le changement de régime géopolitique ne date pas d’hier. Le 11 septembre 2001 constitue, dans sa lecture, l’un des grands points de bascule contemporains. Depuis, la conflictualité internationale n’a cessé de progresser, avec une remontée des dépenses militaires et une succession de crises – de la Géorgie à la Crimée, puis aux conflits plus récents.
Mais la rupture dépasse le seul champ militaire. Rivalité entre grandes puissances, compétition pour les ressources stratégiques, affaiblissement du multilatéralisme, montée en puissance de la Chine : le monde est entré dans une logique de confrontation beaucoup plus diffuse. Cyberattaques, désinformation, sabotages, pressions commerciales ou énergétiques, instrumentalisation des migrations et usage croissant des drones élargissent désormais le spectre des risques.
Pour les acteurs financiers, la conséquence est directe : le risque géopolitique ne peut plus être traité comme un événement exceptionnel. Il devient une donnée permanente de l’allocation d’actifs, du financement des entreprises et de la gestion des risques.
L’Iran illustre cette nouvelle géographie du risque. Au cœur de l’analyse : le détroit d’Ormuz, point névralgique du commerce mondial des hydrocarbures. Jean-Pierre Petit estime toutefois qu’il faut distinguer l’impact spectaculaire d’une crise de son effet économique net. Les capacités de contournement par oléoducs, les réserves stratégiques et les possibilités de réorientation des flux réduiraient, selon son estimation, la perturbation effective à environ 5 % de la production mondiale de pétrole.
Dans ce scénario, un baril évoluant dans une zone de 85 à 100 dollars lui paraît compatible avec les tensions observées, même si des pointes temporaires plus élevées restent possibles. Il anticipe par ailleurs une reprise des négociations, sans pour autant envisager un règlement rapide : la région pourrait durablement alterner phases de tension et séquences de désescalade.
Pour les marchés, l’enjeu est donc moins de prévoir la disparition du risque que d’apprendre à intégrer sa récurrence.
Autre facteur de rupture : les États-Unis. À l’approche des élections de mi-mandat, Jean-Pierre Petit rappelle que les présidents américains perdent fréquemment des sièges lors des midterms. Les marchés prédictifs accordent une forte probabilité à une reprise de la Chambre des représentants par les démocrates, tandis que le Sénat apparaît plus incertain.
Une cohabitation institutionnelle ne signifierait toutefois pas, selon lui, la paralysie économique. De nombreux présidents américains ont gouverné avec un Congrès divisé. Surtout, des domaines majeurs – politique étrangère, commerce, immigration, réglementation et décrets présidentiels – demeurent largement sous l’influence de l’exécutif.
Le point de vigilance se situe davantage du côté obligataire. Avec un déficit fédéral supérieur à 6 % du PIB dans l’analyse présentée, les interrogations sur la trajectoire de la dette, le plafond d’endettement ou le risque de shutdown restent centrales. Pour les investisseurs, Washington demeure donc une source de volatilité, mais pas nécessairement un obstacle à la performance des actifs risqués.
C’est sur la France que le diagnostic de Jean-Pierre Petit est le plus sévère. À ses yeux, le niveau absolu de la dette importe moins que sa dynamique. Dans le scénario exposé, elle pourrait avoisiner 119 % du PIB puis se rapprocher de 130 % à l’horizon 2030 en l’absence de correction significative.
Faible croissance nominale, déficit primaire persistant et hausse de la charge d’intérêt alimentent une mécanique défavorable. L’écart entre les taux français et allemands à dix ans constitue, dans ce contexte, un indicateur particulièrement suivi. Autre fragilité relevée : une part importante du déficit français finance la consommation plutôt que l’investissement productif, à la différence notamment de l’effort allemand en faveur des infrastructures et de la défense.
Jean-Pierre Petit refuse néanmoins les comparaisons trop rapides avec la crise grecque. La France dispose d’une économie plus vaste, d’une épargne privée importante, d’une position extérieure sensiblement plus solide et d’un poids politique et stratégique sans commune mesure.
Les difficultés sont davantage structurelles : vieillissement de la population, dépenses de retraite et de santé, faible croissance potentielle, niveau élevé des prélèvements, baisse de la natalité, besoins de financement liés à l’énergie, au numérique et à la défense. À cela s’ajoutent, selon lui, des faiblesses en matière de capital humain, de taux d’activité, de robotisation, d’intelligence artificielle et d’efficacité institutionnelle.
Sa conclusion est exigeante : sans ajustement crédible et durable des dépenses publiques, la contrainte financière pourrait finir par imposer elle-même les changements que le système politique peine aujourd’hui à engager.
Ce tableau géopolitique et budgétaire très tendu ne conduit pourtant pas à un scénario de récession mondiale. La croissance mondiale avoisine les 3,5 %, portée notamment par la résistance des États-Unis.
L’économie américaine bénéficie de marges élevées dans les entreprises, d’investissements technologiques massifs et surtout de gains de productivité significatifs. Jean-Pierre Petit évoque une progression proche de 3 % sur trois ans, permettant de contenir les coûts salariaux unitaires malgré la hausse des rémunérations. Dans ce contexte, il ne croit pas à un retour durable d’une forte inflation, hors choc énergétique majeur.
La consommation américaine reste également robuste, même si sa poursuite dépendra de la capacité de l’économie à maintenir les créations d’emplois.
En Chine, le tableau est plus contrasté. Les exportations demeurent un puissant moteur de croissance, tandis que l’immobilier, la confiance et la consommation intérieure restent fragiles. La technologie soutient toutefois l’activité asiatique, avec des dynamiques favorables également observées à Taïwan, en Corée du Sud et en Inde. En Europe, une amélioration se dessine, notamment en Allemagne, tandis que la France apparaît plus en retrait.
L’un des messages les plus structurants de la conférence concerne les taux d’intérêt à long terme. Leur remontée ne s’explique pas seulement, selon Jean-Pierre Petit, par l’inflation ou par les décisions des banques centrales. Elle traduit une transformation plus profonde : le monde a besoin de capitaux considérables.
Intelligence artificielle, infrastructures numériques, transition énergétique, défense et recomposition géopolitique exigent simultanément des investissements massifs. À titre d’illustration, il a souligné que les grands groupes technologiques américains avaient émis environ 180 milliards de dollars de dette depuis le début de l’année jusqu’au début de l’été, soit plus du double du montant de l’ensemble de 2025 selon les chiffres présentés.
À ces besoins privés s’ajoutent les déficits publics américains et un environnement dans lequel certains grands acheteurs étrangers de dette américaine sont moins présents qu’auparavant.
Le résultat est un monde marqué à la fois par un endettement historiquement élevé en temps de paix et par des taux réels qui se rapprochent, voire dépassent, le potentiel de croissance réelle. Une configuration qui renchérit le coût du capital et oblige banques, investisseurs et entreprises à revoir leurs arbitrages de financement.
Sur les marchés actions, Jean-Pierre Petit reconnaît des niveaux de valorisation élevés et une concentration spectaculaire autour de la technologie américaine. Il refuse toutefois une lecture binaire de la question de la bulle liée à l’intelligence artificielle.
L’histoire financière montre, rappelle-t-il, qu’une bulle peut durer plusieurs années après les premiers signaux d’alerte. Les années 1920 comme la période précédant l’éclatement de la bulle Internet l’illustrent. Son propre indicateur de bulle se situe à un niveau élevé, autour de 80 %, avec plusieurs signaux de vigilance : dynamique des introductions en Bourse, levées de capitaux et attentes parfois très ambitieuses des analystes.
Mais la comparaison avec la fin des années 1990 a ses limites. Les investissements technologiques s’accompagnent aujourd’hui de gains de productivité réels, l’endettement n’est pas généralisé à l’ensemble du secteur et le marché opère une sélection plus nette entre les entreprises capables de financer leurs investissements par leurs flux de trésorerie et celles dont le modèle est plus fragile.
Sa position reste donc nuancée : plutôt constructive sur les actions à moyen terme, mais prudente à court terme. Et, entre les États-Unis et l’Europe, sa préférence demeure américaine, en raison de la dynamique bénéficiaire, du leadership technologique et d’un environnement qu’il juge plus favorable.
Au fil de cette lecture très large de l’économie mondiale, une idée domine : les ruptures actuelles ne constituent pas une parenthèse. Géopolitique, souveraineté, intelligence artificielle, besoins de financement, dette publique et volatilité des marchés se combinent pour former un nouvel environnement durable.
Pour les banques et les investisseurs, cette transformation impose de repenser les grilles d’analyse. Le risque géopolitique doit entrer dans les modèles, la hausse structurelle des besoins de capitaux modifie le coût du financement, l’intelligence artificielle redistribue les gains de productivité et la soutenabilité des finances publiques redevient une variable centrale de marché.
Dans ce contexte, la question n’est plus de savoir quand le monde retrouvera son équilibre antérieur. Elle est de déterminer comment les entreprises, les institutions financières et les investisseurs peuvent construire leurs stratégies dans un univers où la rupture elle-même devient la nouvelle normalité.
Et c’est sans doute le principal message délivré par Jean-Pierre Petit à Monaco : face aux ruptures radicales, la première erreur serait d’attendre qu’elles disparaissent.
Crédits : Sébastien Darrasse / MEB