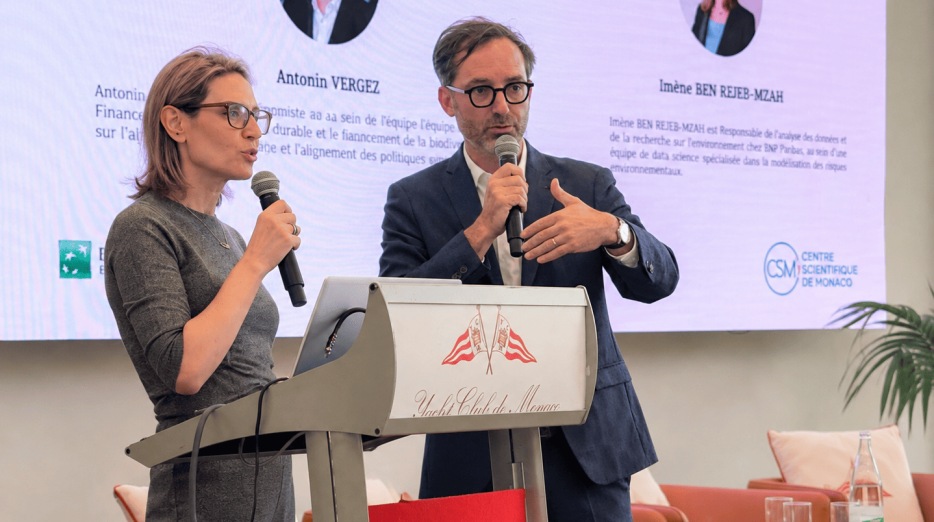
Longtemps considérée comme une préoccupation essentiellement environnementale, la biodiversité s’impose désormais comme un enjeu économique et financier majeur. À l’occasion d’une matinée consacrée au thème « Capital naturel : la biodiversité, nouvel actif stratégique », organisée le 4 novembre 2026 par BNP Paribas Banque Privée au Yacht Club de Monaco, en partenariat avec le Centre Scientifique de Monaco, deux experts ont apporté un éclairage complémentaire sur les liens entre nature, création de valeur et gestion des risques.
Économiste à l’UICN (Union Internationale pour la Conservation de la Nature), Antonin Vergez plaide pour une meilleure intégration de la valeur économique des écosystèmes dans les décisions publiques et privées. Une évolution qui suppose de dépasser les indicateurs traditionnels de richesse.
La nature constitue un capital au même titre que le capital manufacturier (les usines, machines et infrastructures industrielles) et le capital humain (l’éducation, les compétences humaines). Elle fournit en permanence des services indispensables à nos économies : disponibilité et qualité de l’eau, fertilité des sols, pollinisation, régulation du climat ou encore ressources biologiques (bois, poissons, etc.). La difficulté tient au fait que ces services sont rarement intégrés dans les indicateurs économiques traditionnels. Une économie peut ainsi afficher une croissance de son PIB tout en détruisant une partie du capital naturel qui conditionne sa prospérité future. Ce faisant, même si le PIB par habitant augmente, cette société peut s’appauvrir.
La Dasgupta Review, publiée en 2021 à la demande du Trésor britannique, illustre cette contradiction. Entre 1990 et 2014, le capital produit par habitant a doublé à l’échelle mondiale et le capital humain a progressé de 14 %, tandis que le capital naturel par habitant reculait de près de 40 %. Autrement dit, nous avons accru certaines formes de richesse en dégradant une autre composante essentielle de notre patrimoine commun.
Les données scientifiques ne laissent guère de place au doute. Selon l’évaluation mondiale publiée en 2019 par l’IPBES, 75 % des milieux terrestres et environ deux tiers des milieux marins ont été significativement altérés par les activités humaines. Près d’un million d’espèces animales et végétales sont menacées d’extinction. Cette dégradation n’est pas seulement une perte écologique. Elle fragilise les services rendus par les écosystèmes, dont dépendent directement de nombreuses activités économiques.
Les principales causes sont identifiées : transformation des milieux naturels, surexploitation des ressources, pollutions, changement climatique et espèces exotiques envahissantes. L’enjeu consiste désormais à traduire ces connaissances scientifiques en décisions économiques des acteurs privés et publics, en intégrant les conséquences de la dégradation de la nature dans les stratégies d’investissement et de développement.
C’est précisément l’un des grands déséquilibres actuels. Les données présentées par le Programme des Nations unies pour l’environnement montrent qu’à l’échelle mondiale, les flux financiers associés à des activités préjudiciables à la nature sont environ trente fois supérieurs aux financements qui contribuent à sa préservation.[1]
Les ordres de grandeur sont considérables : environ 200 milliards de dollars par an soutiennent des activités favorables à la biodiversité, alors que plus de 7000 milliards alimentent, directement ou indirectement, des activités ayant des impacts négatifs sur les écosystèmes. Il ne s’agit donc pas uniquement d’augmenter les financements consacrés à la conservation. Il faut également réorienter les flux de capitaux existants, publics comme privés, afin que les décisions économiques prennent davantage en compte la valeur du capital naturel.
Le cadre mondial pour la biodiversité de Kunming-Montréal, adopté en 2022, fixe notamment l’objectif de mobiliser au moins 200 milliards de dollars par an supplémentaires d’ici 2030 (cible 19) et de réduire les incitations financières néfastes à la biodiversité de 500 milliards de dollars par an d’ici 2030 (cible 18). Des progrès ont eu lieu mais ils sont largement insuffisants. Il faut accélérer si l’on veut atteindre ces objectifs.
Des outils existent déjà. L’UICN développe et met à disposition plusieurs dispositifs permettant de mieux connaître les écosystèmes, d’identifier les zones clés pour la biodiversité et d’évaluer les effets des activités humaines. La Liste rouge des espèces menacées, la Liste Rouge des Ecosystèmes ou la base de données mondiales sur les Aires Protégées constituent des références scientifiques internationales.
La métrique STAR (Species Threat Abatement and Restoration) va plus loin : elle permet d’évaluer dans quelle mesure la réduction de certaines menaces ou la restauration d’habitats peut contribuer à diminuer le risque d’extinction des espèces.
La plateforme IBAT (Integrated Biodiversity Assessment Tool) permet d’accéder à ces données et d’apprécier les enjeux liés à un territoire ou à un investissement.
L’outil ENCORE permet aussi à une entreprise, dans un secteur donné, d’évaluer rapidement ses principales pressions et dépendances à la nature.
Enfin, la comptabilité du capital naturel offre la possibilité de décrire les écosystèmes, leur état, les services qu’ils fournissent et certaines dimensions de leur valeur économique. Il ne s’agit pas de prétendre attribuer un prix à la nature, mais de rendre visibles la valeur des actifs naturels et nos dépendances jusqu’ici insuffisamment pris en compte.
Le défi n’est plus tant de démontrer que les outils existent que de généraliser leur utilisation. Les institutions financières disposent progressivement des données et des méthodes nécessaires pour intégrer les enjeux de biodiversité dans leurs analyses. Encore faut-il que ces instruments influencent effectivement les décisions d’investissement, les politiques de financement et l’évaluation des risques. L’objectif est de passer d’une logique de connaissance à une logique d’action, en démontrant que la préservation du capital naturel peut devenir un véritable critère de décision économique.
Chez BNP Paribas, Imène Ben Rejeb-Mzah, Head of Data Analytics and Research on Environment, travaille sur la modélisation des risques environnementaux. Son approche met en évidence la nécessité de relier les dépendances écologiques et les pressions exercées par les entreprises sur la nature à leurs conséquences économiques et financières.
Parce que la nature représente une infrastructure de production invisible dont dépend une grande partie de l’économie.
L’agriculture dépend par exemple de la qualité des sols, la disponibilité de l’eau et de la pollinisation. L’industrie utilise des ressources naturelles et biologiques. Les secteurs pharmaceutique et cosmétique exploitent directement certaines ressources issues du vivant. L’immobilier et les infrastructures bénéficient également de services écosystémiques, notamment en matière de protection contre l’érosion, les inondations ou la chaleur.
La dégradation de ces services peut donc affecter directement la rentabilité et la continuité d’activité des entreprises. Pour une banque, la question essentielle consiste à comprendre comment ces transformations peuvent affecter les entreprises financées, leurs chaînes de valeur et, par conséquent, les risques portés par ses portefeuilles.
Il faut distinguer deux mécanismes fondamentaux : les dépendances des entreprises à la nature et les pressions qu’elles exercent sur les écosystèmes.
Prenons une entreprise fortement dépendante de l’eau. Si les écosystèmes qui assurent la disponibilité ou la qualité de cette ressource se dégradent, ses coûts de production peuvent augmenter. Elle peut être contrainte d’adapter ses installations, de modifier ses approvisionnements, voire d’interrompre temporairement son activité. À l’inverse, une entreprise qui exerce des pressions importantes sur la biodiversité peut être confrontée à un durcissement réglementaire, à des restrictions d’accès à certaines ressources ou à une évolution de la demande.
Ces deux mécanismes peuvent se traduire par une dégradation des résultats économiques, de la valeur des actifs ou de la capacité de remboursement.
L’enjeu bancaire consiste donc à déterminer dans quelles circonstances ces dépendances et ces pressions deviennent financièrement significatives.
Le climat bénéficie aujourd’hui d’un cadre de mesure relativement standardisé, notamment grâce à l’utilisation de la tonne équivalent CO₂ qui agrège différents gaz à effet de serre dans la même unité et au développement de scénarios reliant le phénomène environnemental à ses conséquences économiques puis financières. Pour la biodiversité, il n’existe pas d’indicateur unique capable de restituer toute la complexité des écosystèmes. Il faut prendre en compte simultanément la diversité des espèces, l’état des milieux naturels, les services écosystémiques, et, surtout, la localisation géographique.
Une tonne de CO₂ contribue au réchauffement climatique indépendamment de son lieu d’émission. En revanche, une pression exercée sur la biodiversité peut avoir des conséquences très différentes selon l’écosystème concerné, son état initial et les services qu’il fournit. Les indicateurs agrégés peuvent être utiles pour comparer ou hiérarchiser des expositions financières. Mais ils ne doivent pas masquer les particularités locales qui déterminent la réalité du risque.
Plusieurs familles d’outils sont aujourd’hui disponibles.
Les données de localisation constituent un premier élément essentiel. Elles permettent de situer les actifs économiques et de les rapprocher d’informations relatives aux écosystèmes, aux zones sensibles et aux pressions environnementales.
Des outils d’analyse des impacts et dépendances permettent ensuite d’identifier les activités économiques présentant les dépendances les plus importantes à certains services écosystémiques, ainsi que celles qui exercent les pressions les plus importantes sur la nature.
Les modèles d’empreinte biodiversité apportent une vision synthétique des pressions exercées par les activités économiques. Ils peuvent notamment contribuer à prioriser les expositions au sein d’un portefeuille.
Enfin, les analyses prospectives et les scénarios sont indispensables pour passer de la mesure environnementale à une véritable évaluation du risque financier.
Il s’agit, par exemple, d’étudier les conséquences économiques d’une raréfaction des ressources naturelles, d’un changement réglementaire ou d’une augmentation des coûts de restauration des écosystèmes.
L’objectif n’est pas de multiplier les indicateurs environnementaux pour eux-mêmes. La mesure doit servir à mieux comprendre les vulnérabilités du système économique et à éclairer les décisions. Cela suppose de rapprocher trois disciplines qui ont longtemps évolué séparément : la science écologique, l’analyse économique et la modélisation financière.
Le véritable enjeu est donc de passer de la biodiversité que l’on observe à celle que l’on mesure, puis du risque que l’on quantifie à la décision financière.
[1] https://www.unep.org/en/publications/report/state-finance-nature-2026State of Finance for Nature 2026 | UNEP – UN Environment Programme